摘要:
全球电子制造巨头富士康正在进一步扩大其在汽车产业的布局。当地时间10月19日,富士康宣布将通过旗下投资公司,以1150亿日元、约合7.27亿美元的价格,收购三菱电机旗下汽车设备业务50%的股权。双方计划将相关业务整合为一家各持股一半的合资企业,结合三菱电机在汽车电子、动力系统和车辆控制软件方面的技术积累,以及富士康在规模化制造、供应链管理和产品开发速度方面的优势,共同开发面向日本及全球汽车制造商的电动汽车平台。
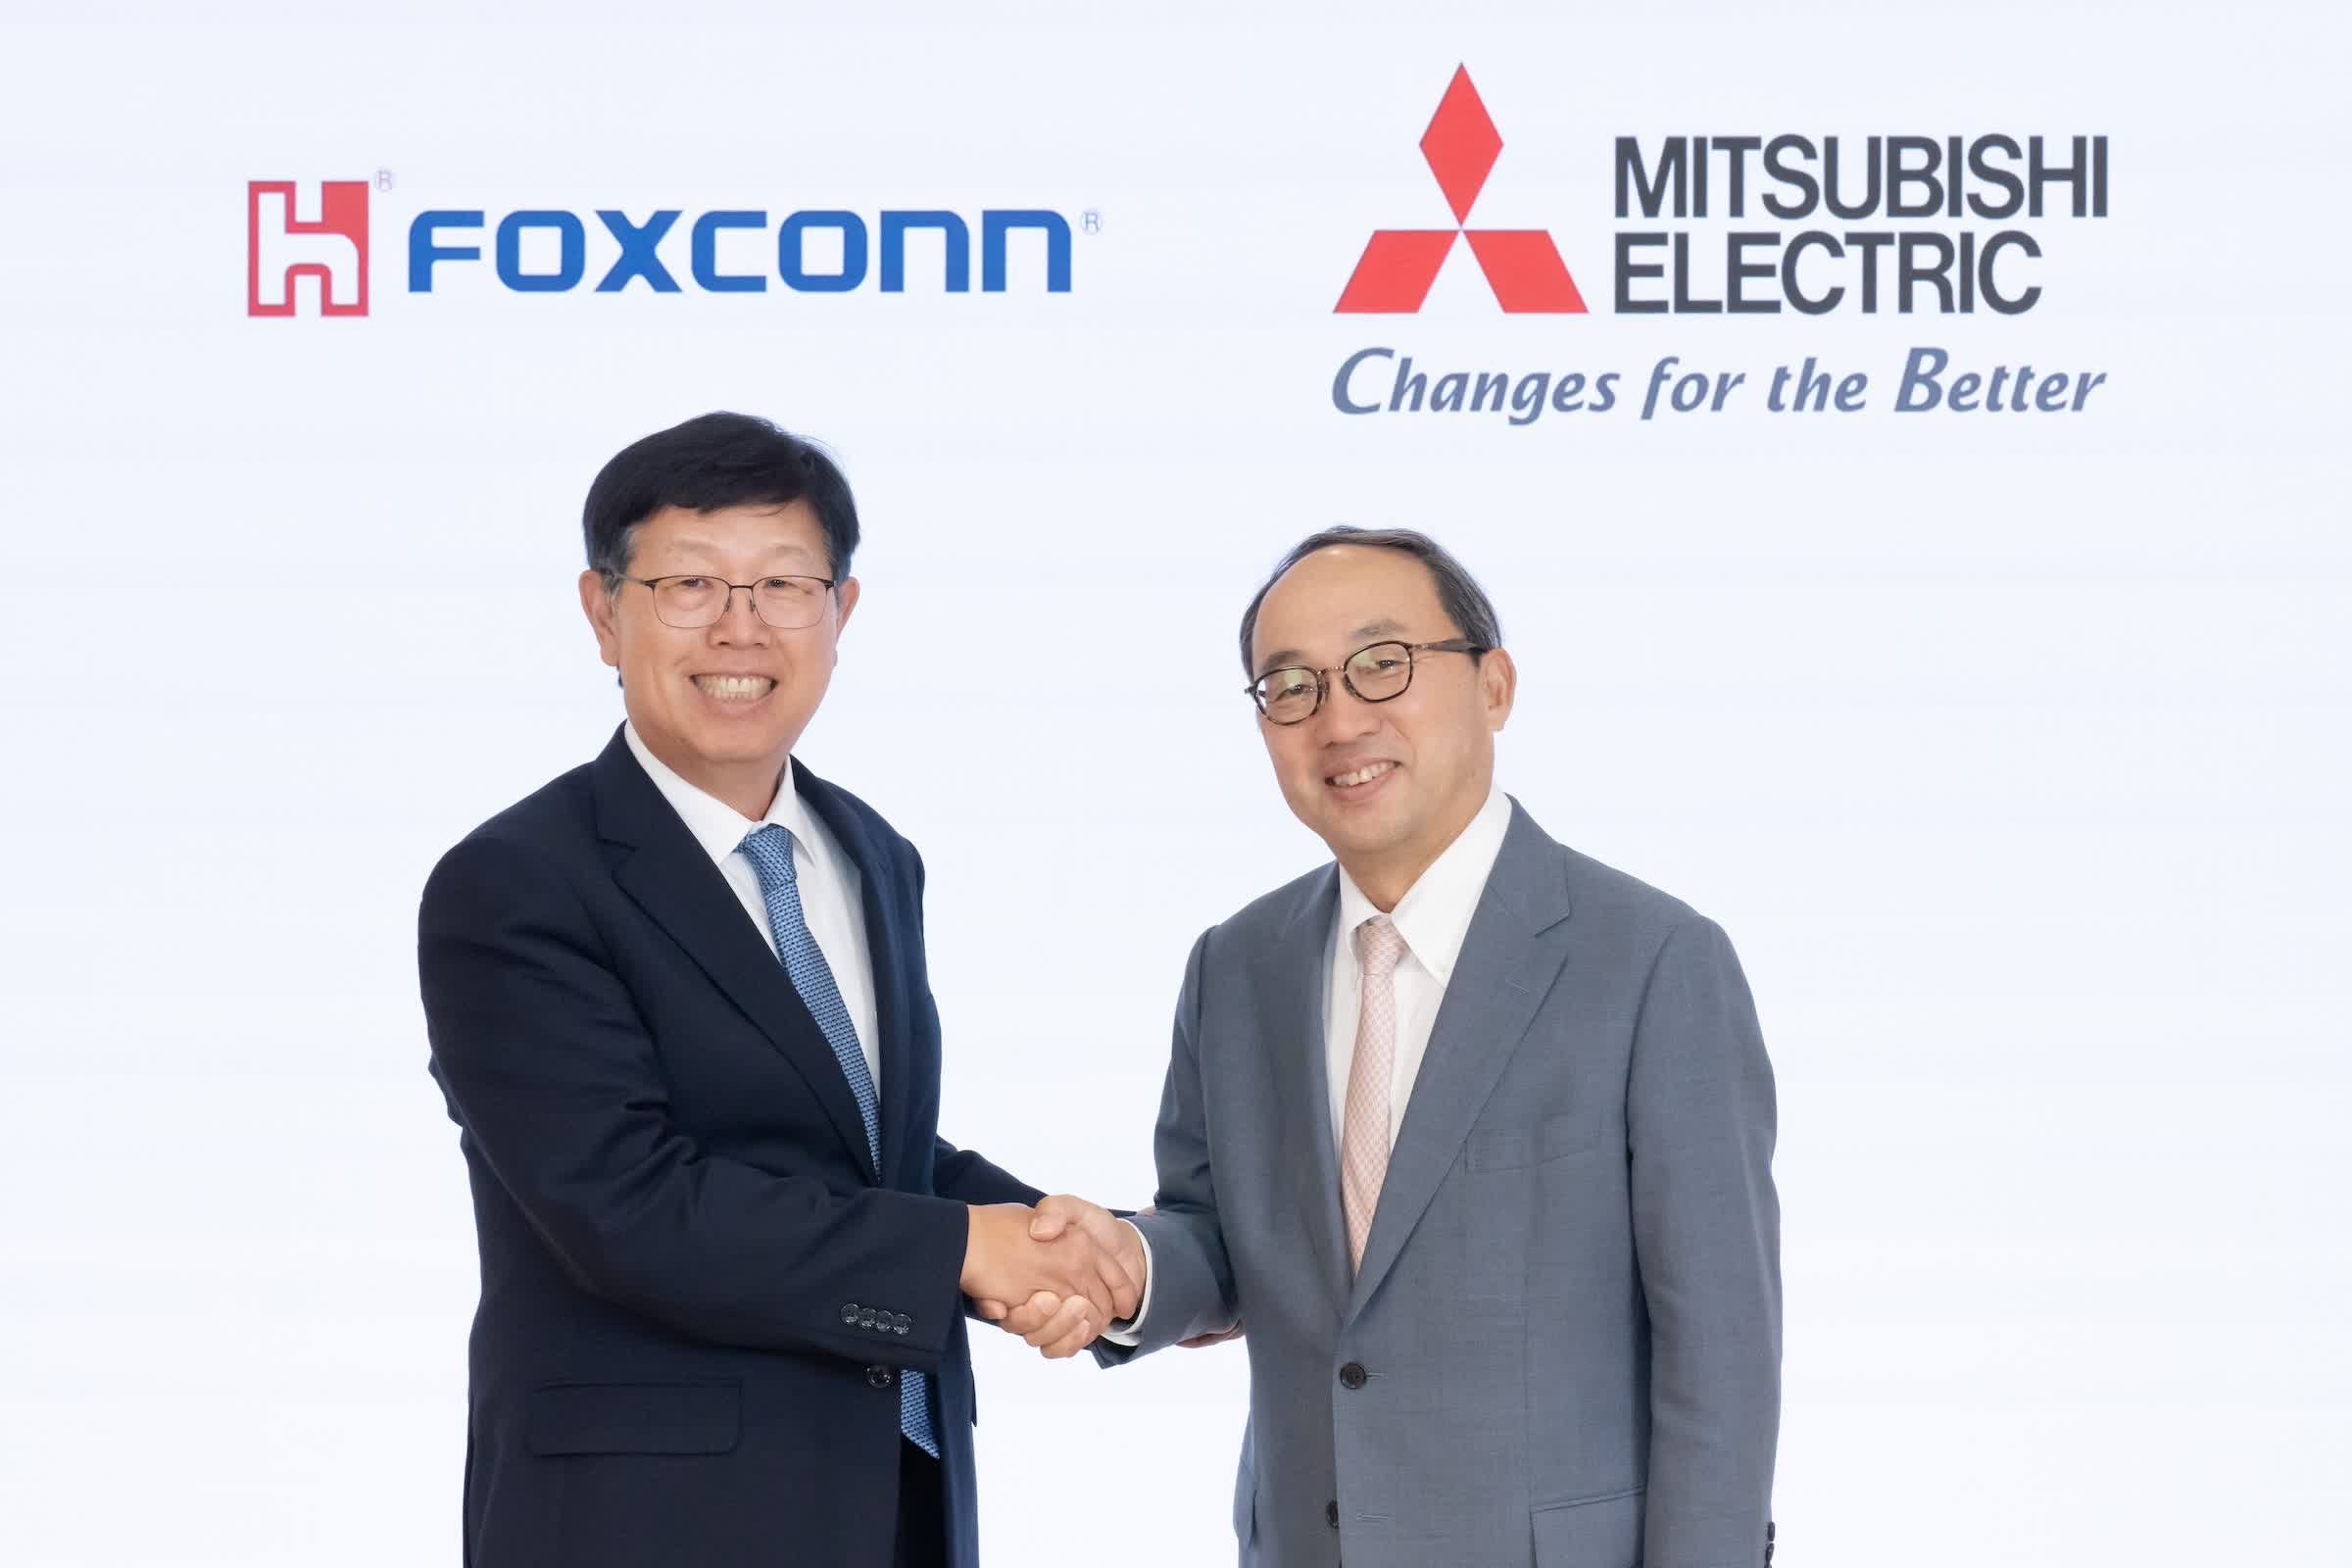
这笔交易是富士康近年来进军电动汽车产业的重要一步。与过去主要通过展示概念车、建立合作关系和争取代工订单不同,此次投资让富士康能够进一步接触日本成熟的汽车零部件供应体系,以及长期服务传统汽车制造商所积累的工程技术和客户资源。
根据双方公布的协议,富士康将通过旗下投资管理子公司林音国际投资,收购三菱电机移动出行业务公司(Mitsubishi Electric Mobility)50%的股权。该公司主要负责三菱电机的汽车设备业务。交易完成后,双方将以平等持股的方式共同运营相关业务。
这笔交易对目标业务的估值约为3200亿日元,企业价值约合20亿美元;股权价值约为2300亿日元。双方预计在完成反垄断审查及其他必要审批后,于2027年10月完成股权转让。
根据计划,三菱电机将在交易完成前,把目前尚未纳入目标公司的其他汽车业务整合进三菱电机移动出行业务公司,其中包括部分由海外子公司持有的相关业务。完成整合后,富士康将取得合并后业务50%的股权。
富士康最看重的,并不只是汽车零部件生产能力,而是三菱电机在车辆电子控制系统和软件领域的积累。
富士康电动汽车业务首席战略官关润(Jun Seki)在东京举行的新闻发布会上表示,最吸引富士康的是三菱电机的电子控制技术,以及其背后丰富的软件资源。
三菱电机移动出行业务目前生产的产品包括汽车交流发电机、起动机、点火线圈、雷达传感器以及电动汽车动力系统设备等。尽管这些产品中有相当一部分仍服务于传统燃油汽车,但它们所涉及的电机控制、电子系统和汽车工程技术,同样能够为电动汽车平台开发提供基础。
对于富士康而言,三菱电机还拥有另一项重要资源:与日本汽车制造商长期建立的业务关系。
汽车行业与消费电子行业存在明显差异。智能手机等电子产品可以通过相对标准化的设计和大规模制造迅速扩大产量,而汽车涉及更严格的安全要求、长期可靠性验证、复杂的供应链管理以及与整车厂之间的深度协作。对于希望成为汽车代工制造商的富士康而言,仅仅拥有工厂和制造能力,并不足以获得大型汽车企业的长期订单。
三菱电机在汽车零部件领域积累的客户关系、工程经验和产品认证体系,能够帮助富士康更直接地接触潜在客户,并减少进入汽车产业时面临的部分技术与商业障碍。
双方计划将三菱电机的电动汽车动力系统、车辆控制技术、自动驾驶相关技术和车载计算能力,与富士康的制造及供应链体系结合,开发新一代电动汽车平台。相关平台将首先面向日本汽车制造商销售,之后再寻求海外市场机会。
双方还希望通过“Made in/by Japan”这一品牌概念,突出日本汽车工程技术和制造质量,并将相关平台推向全球市场。
不过,这项交易并不意味着富士康将获得三菱电机全部汽车技术。三菱电机的功率半导体业务并不在此次交易范围内,其中包括用于电动汽车逆变器的碳化硅功率模块和绝缘栅双极型晶体管(IGBT)功率模块。
这些功率半导体是电动汽车电驱系统的重要组成部分,能够影响电能转换效率、动力系统性能和热管理表现。将其排除在交易之外,意味着富士康此次获得的主要是汽车设备业务及相关技术,而不是三菱电机所有电动汽车核心零部件资产。
三菱电机近年来一直在调整汽车业务组合。公司此前已经退出汽车多媒体系统和燃油喷射器等业务,并将汽车照明业务转移给日本汽车照明供应商斯坦雷电气(Stanley Electric)。通过与富士康建立合作关系,三菱电机能够继续保留汽车设备业务,同时引入新的投资方和制造合作伙伴,以推动相关业务转型。
三菱电机此前也曾尝试与日本汽车零部件企业爱信建立新的合作模式。2024年5月,双方宣布计划成立一家合资企业,专门开发牵引电机、逆变器和控制软件。但在同年10月,双方放弃成立合资企业的方案,转而选择以业务联盟的形式开展合作。
相比之下,此次与富士康的交易采取了直接股权合作模式。双方各持有目标业务50%的股权,将共同参与经营。这意味着富士康不再只是外部制造合作伙伴,而是成为三菱电机汽车设备业务的重要共同所有者。
对于富士康而言,这笔投资也是对过去几年电动汽车业务挫折的一次调整。
富士康早在2020年就公开提出进军电动汽车产业的计划,并推出MIH电动汽车开放平台,希望通过类似智能手机产业的代工模式,为汽车制造商提供车辆平台和制造服务。其核心思路是将整车开发中的部分标准化环节与大规模制造结合起来,让汽车品牌能够更专注于产品定位、销售和客户服务。
然而,汽车产业的复杂程度远超单纯的电子产品代工。汽车制造商不仅需要供应商提供零部件,还必须对车辆的安全、耐久性、法规认证、售后维修和长期产品责任承担义务。与此同时,电动汽车市场竞争日益激烈,部分初创企业资金链紧张,也令富士康的业务拓展受到影响。
富士康曾计划在美国俄亥俄州的工厂生产Fisker旗下的Pear电动汽车,但该车型最终未能进入量产。Fisker于2024年申请破产保护,富士康随后于2025年出售了相关工厂。
尽管如此,富士康并未放弃汽车业务,而是继续通过不同合作项目逐步扩大市场覆盖范围。
在日本市场,富士康开发的Foxtron车型ASX VR-e已与三菱汽车建立合作关系,计划以三菱汽车品牌面向澳大利亚和新西兰市场销售。这里需要区分的是,三菱汽车与三菱电机是两家独立企业,此次股权交易的对象是三菱电机的汽车设备业务,而不是三菱汽车整车制造业务。
此外,富士康还与三菱扶桑卡车客车公司开展巴士相关合作,并参与沙特阿拉伯电动汽车品牌Ceer的项目。富士康希望通过这些合作逐步建立覆盖车辆开发、零部件供应、整车制造及区域市场运营的业务网络。
此次与三菱电机建立合资企业,可以进一步补充这一网络中相对薄弱的技术环节。富士康过去的汽车战略强调平台化开发和规模化制造,但如果缺乏成熟的车辆控制软件、动力系统工程能力以及与传统汽车制造商的紧密联系,就很难将制造优势转化为持续的汽车订单。
三菱电机则能够提供这些方面的技术与经验。对于日本汽车制造商而言,双方合作也可能提供一种新的选择:在保留日本工程技术和质量标准的同时,利用富士康的制造规模和供应链能力开发新一代电动汽车平台。
双方为相关业务设定了较为积极的增长目标,希望在截至2031年3月的财年中,实现超过1万亿日元的年销售额。按照这一目标计算,相关业务需要在未来几年保持增长,并逐步扩大电动汽车平台和其他汽车设备的销售规模。
不过,这一目标并不意味着合资企业的收入将全部来自电动汽车。目标业务目前仍拥有规模庞大的传统汽车零部件业务,发电机、起动机、点火线圈和雷达传感器等产品依然是其业务组成部分。未来收入增长究竟有多少来自传统汽车零部件,又有多少来自电动汽车平台和软件系统,仍有待后续业务发展来验证。
对于三菱电机而言,这笔交易也存在财务影响。公司预计,相关业务调整可能导致本财年计提约1000亿日元的减值损失,并计划在10月30日更新全年业绩预测。减值损失通常反映企业对相关资产账面价值进行重新评估,并不等同于同等金额的现金支出,但仍可能对当期会计利润产生显著影响。
这也反映出传统汽车零部件供应商面临的转型压力。随着汽车产业从燃油动力向电动化、智能化发展,部分传统零部件的长期需求前景发生变化,而电驱系统、电子控制、驾驶辅助和车载计算等领域则需要持续投入研发。通过引入合作伙伴,三菱电机能够分担部分经营压力,同时为业务寻找新的增长方向。
从行业层面看,富士康的战略与汽车制造业近年来出现的另一种趋势相吻合:越来越多企业尝试将整车平台开发、软件技术和规模化制造拆分为不同环节,再通过合作建立新的产业链分工。
然而,汽车代工模式能否像智能手机代工一样迅速扩大,仍然存在不确定性。汽车产品的生命周期更长,安全和法规要求更复杂,品牌商也通常希望对车辆的核心技术和产品定义保持控制。因此,即使富士康能够获得成熟的汽车工程能力,也仍需要说服整车厂采用其平台,并证明这些平台能够在成本、性能、质量和交付能力方面满足市场要求。
此次投资为富士康提供了更深厚的日本汽车技术基础,也让三菱电机能够借助新合作伙伴推动汽车设备业务转型。但这笔交易的最终成效,仍取决于双方能否将技术整合转化为实际产品,并获得足够规模的汽车制造订单。
随着交易预计于2027年10月完成,富士康能否借助三菱电机的工程技术和客户网络,在全球电动汽车产业中建立更稳定的业务模式,将成为未来几年值得关注的焦点。
评论